
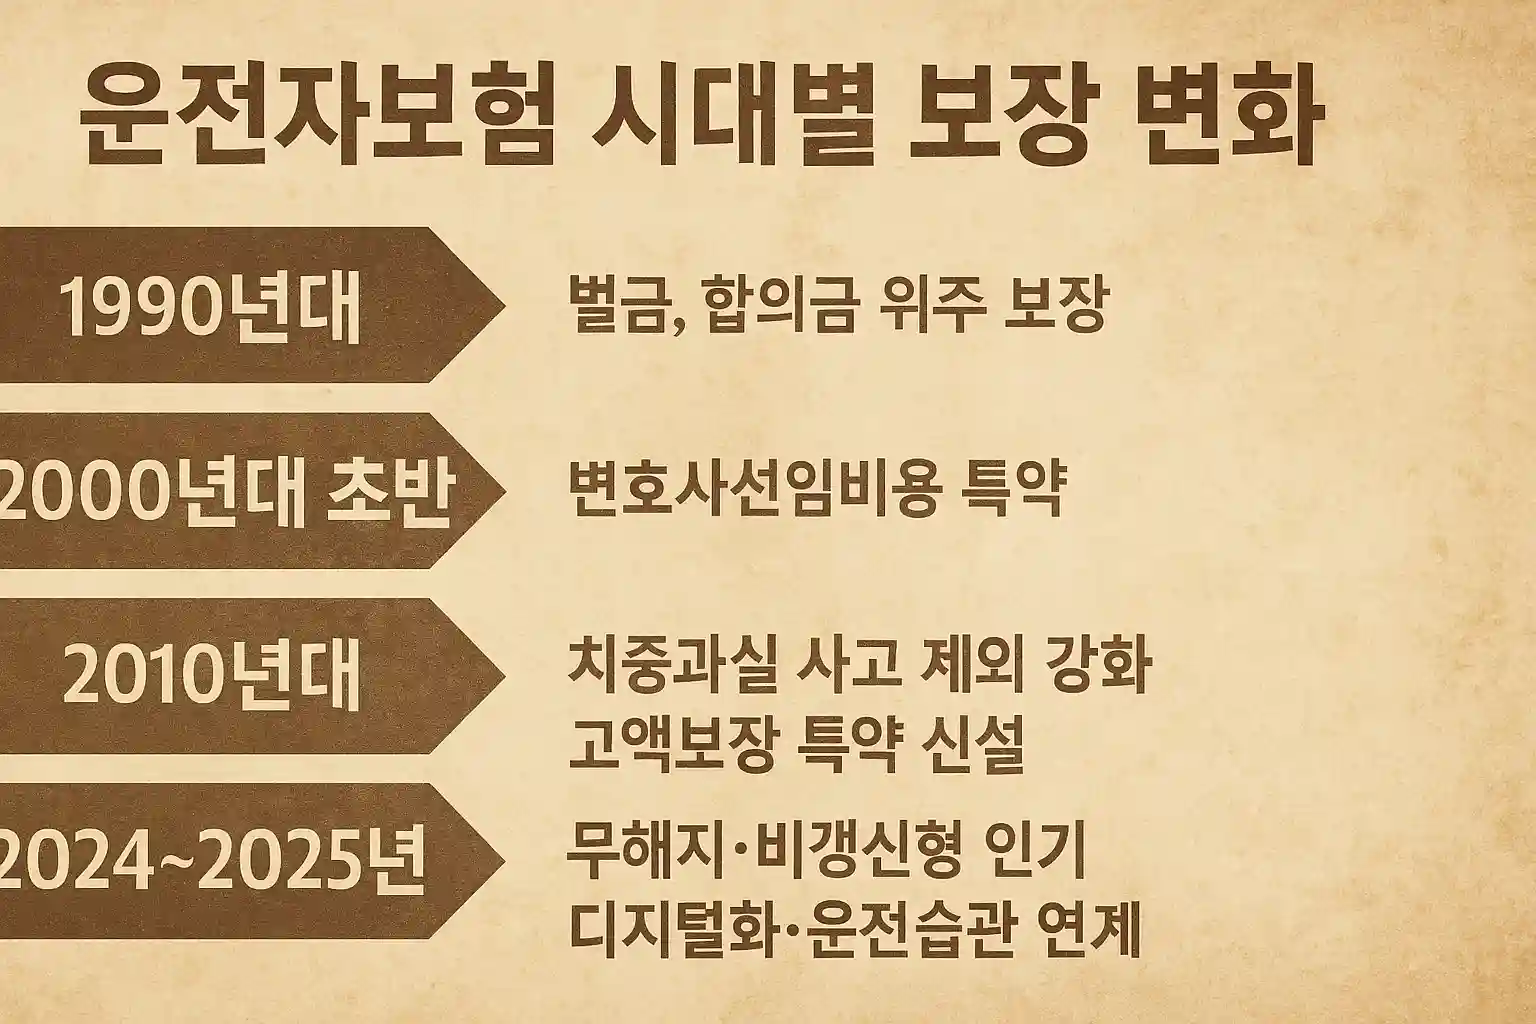
운전자보험 변천사
운전자보험은 법 개정, 사회적 책임 강화, 교통환경 변화에 따라 지속적으로 진화해왔습니다.
아래는 시기별 변화와 주요 트렌드를 정리한 내용입니다.
시기별 운전자보험 변화 요약
| 시기 | 주요 특징 | 변화 포인트 |
|---|---|---|
| 1990년대 | 기본 보장 중심 | 벌금, 합의금 정액 지급 구조 시작 |
| 2000년대 초 | 형사보장 강화 | 변호사 선임비용 특약 등장 |
| 2010년대 | 중과실 사고 보장 제한 | 12대 중과실 사고 제외, 고액 보장 신설 |
| 2020년대 초 | 민식이법 영향 | 어린이보호구역 사고 형사처벌 강화 |
| 2022~2024 | 무해지, 비갱신형 유행 | 보험료 고정 상품 확대 |
| 2024~2025 | 디지털화, AI 연동 | 운전습관 기반 할인형 보험 등장 |
상세 시기별 변화 설명
1. 1990년대 운전자보험의 시작
단순한 교통사고 대비 상품으로 시작. 주로 벌금, 합의금 중심의 보장 구조. 특약이 거의 없고 기본적인 형사 책임 보장에 초점.
2. 2000년대 초 특약 구성 본격화
변호사 선임비용 특약이 추가되며, 교통사고 후 법률 방어까지 대비 가능해짐. 벌금 보장 한도도 2천만 원 이상으로 확대됨.
3. 2010년대 교통법 변화와 사고 구분 강화
- 12대 중과실 사고 보장 제한
- 고액 형사합의금 특약 신설
- 실제 사고 사례에서 억대 합의금 이슈 발생
4. 2020년 이후 민식이법 , 강화된 형사처벌 시대
민식이법 시행으로 어린이보호구역 사고 시 형사입건이 강화됨.
필수 특약 구성은 합의금 + 벌금 + 변호사비 세트가 기본이 됨.
5. 2022~2024 무해지환급형, 비갱신형 인기
- 납입 종료 시 환급 없는 대신 보험료 저렴
- 비갱신형 상품 증가로 보험료 고정 가능
- 가성비 중심 설계 확산
6. 2024~2025 스마트 운전자보험 시대로 진입
- 모바일 청구 자동화
- AI 사고 분석 연동
- 운전습관 연계 할인 보험 (UBI 방식) 시범 운영
결론
운전자보험은 단순 보장을 넘어, 이제는 형사 방어와 경제적 리스크를 동시에 보장하는 종합 법률 보험으로 진화했습니다.
비갱신형 + 핵심 특약 중심 설계가 최신 트렌드이며,
향후에는 운전 행동 기반의 맞춤형 보험으로 발전할 전망입니다.